
La figura del "Mecenate" cioè di colui il quale, avendo a disposizione dei capitali finanza, protegge e promuove le attività di artisti, poeti e uomini di cultura.
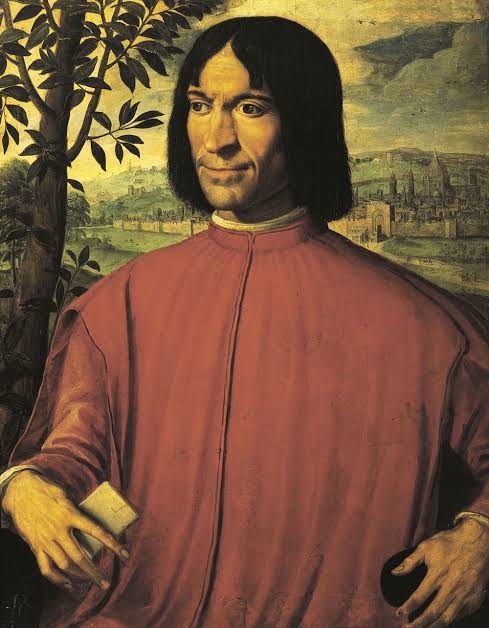
( nella foto in apertura Lorenzo Dè Medici detto il Magnifico, il Re dei Mecenati del Rinascimento )
La storia ci insegna che senza i "Mecenati" l'Italia non avrebbe mai potuto essere la fucina di arte e di cultura che ha sempre rappresentato.
Esempio fulgido quello di Lorenzo De' Medici detto "Il magnifico" nell'epoca rinascimentale. Tutta la famiglia Medici si adoperò per finanziare artisti come Sandro Botticelli, Leonardo Da Vinci, Michelangelo Buonarroti solo per citarne alcuni.
Certamente il Rinascimento è stato unico ma anche oggi vi è chi da Mecenate si prodiga per lo sviluppo dell'arte e della cultura.
Ma recentemente l'attuale Governo con l'approvazione dell'art. 16 ter contenuto nella legge di Bilancio 2025 ( L. 207/2024) ha inferto un duro colpo al mecenatismo introducendo forti limitazioni per la detrazione di oneri relative a donazioni come possono essere le donazioni di importanti opere d'arte ad enti culturali, enti pubblici e enti del terzo settore.
Il limite imposto dall'art. 16-ter sui redditi alti ha sollevato forti perplessità, e non poteva essere altrimenti, soprattutto nel settore artistico e museale.
Molti critici ed esperti d'arte sono fermamente convinti che la restrizione del perimetro delle detrazioni complessive possa disincentivare i mecenati e i grandi donatori dal regalare o finanziare opere d'arte e beni culturali per i musei italiani, riducendo l'efficacia degli incentivi al mecenatismo.
Infatti l'articolo 16-ter del TUIR, introdotto dalla Legge di Bilancio 2025 (L. 207/2024), stabilisce un tetto massimo globale alle spese e agli oneri detraibili dall'IRPEF per i contribuenti con un reddito complessivo superiore a 75.000 euro, incidendo indirettamente anche sulle detrazioni spettanti per alcune donazioni e liberalità.
Tutto ciò rende molto più difficile l'intervento dei privati nel settore della cultura. Interventi che hanno colmato l'azione pubblica spesso lacunosa.
Le donazioni dei privati hanno consentito la nascita di numerosi Musei corredati da collezioni che da private sono divenute pubbliche.
E questo soprattutto nel Mezzogiorno d'Italia.
E con questa misura alquanto discutibile molti Musei nati con "donazioni modali" di collezioni private si stanno svuotando dopo che i Comuni hanno investito milioni proprio sulle collezioni offerte e accettate in passato.
Sono processi pluriennali non ascrivibili ad un momento specifico, è necessario un correttivo della Finanziaria che tenga conto dei contesti temporali e locali abrogando l'art 16 ter.
Gli enti locali hanno creduto nello sviluppo culturale investendo ingenti denari pubblici che in tal modo rischiano di essere vanificati.
Negli USA le detrazioni fiscali sulle donazioni artistiche raggiungono addirittura il 50% Usa e il 30% in Inghilterra.
Detrazioni che hanno arricchito le strutture culturali e museali degli USA e dell'Inghilterra.
In Italia, il Paese dell'arte per eccellenza, queste misure scoraggiano il Mecenatismo.
Tali scelte delegittimano il ruolo privato nello sviluppo culturale del Paese interrompendo i tanti progetti in itinere legati alle specificità del territorio.
A tal punto la prossima legge Finanziaria 2027 potrebbe e dovrebbe correggere anche le limitazioni per le detrazioni per i lavori di manutenzione e conservazione "imposti" dalle leggi di tutela dei palazzi storici e artistici vincolati.
I costi delle ristrutturazioni negli ultimi anni sono triplicati, e queste misure scoraggiano ancor di più i restauri dei palazzi d'interesse storico collettivo.
Al Sud i costi di ristrutturazione sono superiori e di molto al valore finale dei palazzi storici, di cui già in tanti risultano essere in abbandono e la finanziaria 2025 li condanna definitivamente alla distruzione paralizzando e annullando anche il circuito economico annesso.
Le fatturazioni dei lavori non daranno alcun vantaggio e si favorirà il sommerso.
Questa limitazione si aggiunge alla drastica riduzione degli sgravi dei redditi derivanti dai palazzi vincolati che si basava sui sul principio sancito dall'articolo 42 della Costituzione.
Questa limitazione si aggiunge alla drastica riduzione degli sgravi dei redditi derivanti dai palazzi vincolati che si basava sui sul principio sancito dall'articolo 42 della Costituzione.
La Corte Costituzionale con sentenza 28 novembre 2003, n. 346 aveva affermato che il “beneficio fiscale relativo agli immobili di interesse storico o artistico, è calcolato in considerazione del complesso di vincoli ed obblighi gravanti per legge sulla proprietà di siffatti beni quale riflesso della tutela costituzionale loro garantita dall’art. 9, secondo comma, della Costituzione".
La Corte Cass., SS.UU., sentenza 9 marzo 2011, n. 5518: “tener conto del fatto che i proprietari debbono affrontare, nell’interesse pubblico alla conservazione dei beni culturali, costi di manutenzione così rilevanti da rendere non sicuramente determinabile il reddito effettivo”.
Tanti e certamente validi i motivi affinché in Parlamento si possa rivedere tale norma e modificarla per ridare fiato a chi vuole accrescere il patrimonio culturale del Paese di un Paese, l'Italia, culla di cultura, di arte e di mecenatismo da secoli.
Non si può che augurarsi che qualche parlamentare amante dell'arte e della cultura possa accogliere tale appello e promuovere nell'ambito dei lavori parlamentari gli appositi correttivi legislativi.
Per il bene dell'arte, della cultura e del Paese.
Redazione